SumUp: Finanzas personales

Capturas de pantalla
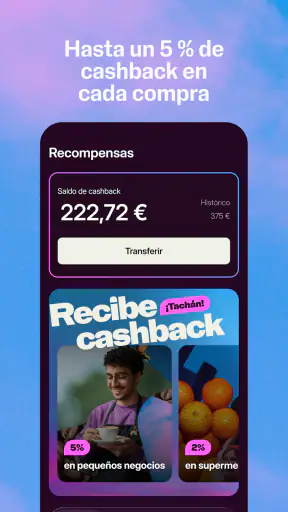
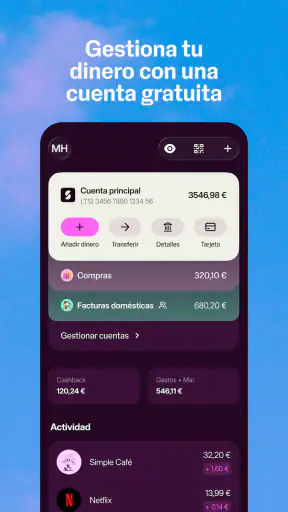
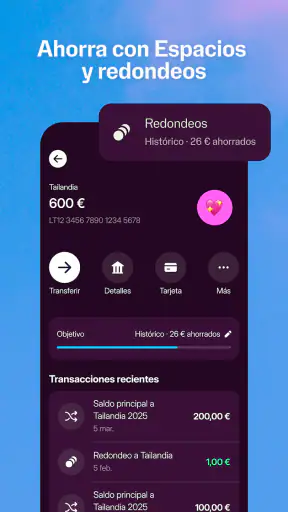
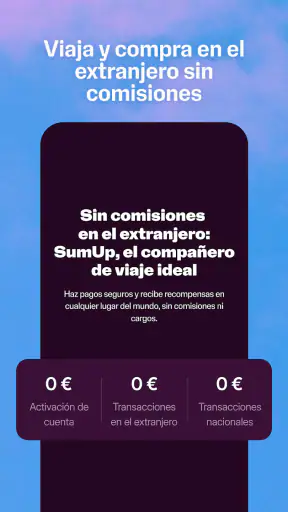
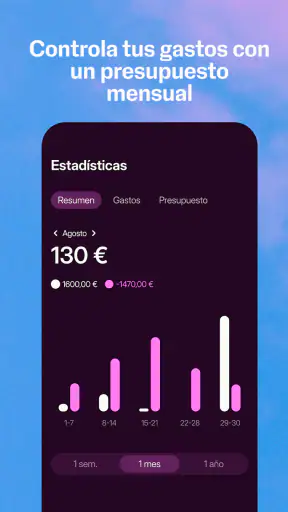
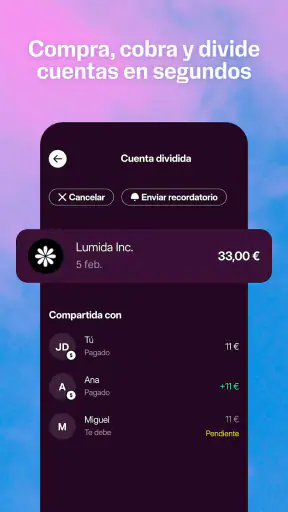
Detalles
- Valoración
- 30.00 reseñas
- Versión
- 4.0.10
- Desarrollador
- SumUp
Análisis de Norviv
Cuando una aplicación financiera promete simplificar el día a día, yo no empiezo por la frase promocional: empiezo por una pregunta más práctica. ¿Me ayuda a ordenar mejor mi dinero sin obligarme a cambiar todos mis hábitos? Después de probar SumUp, mi impresión es que su atractivo está precisamente en combinar una cuenta con recompensas dentro de una experiencia sencilla. No la veo como una herramienta para sustituir todos los servicios financieros de una persona, sino como una opción concreta para quien quiere centralizar parte de su actividad y sacar algo más de provecho a sus operaciones habituales.
La aplicación pertenece a la categoría de finanzas personales y la desarrolla SumUp. Es gratuita, tiene clasificación PEGI 3 y está disponible para dispositivos con Android 9 o superior. En la tienda aparece con una valoración media de 4,4 y más de cuatro mil valoraciones, una señal razonable de que ha conseguido atraer a una base amplia de usuarios. También supera el millón de instalaciones, aunque esa cifra por sí sola no garantiza que encaje con todos los perfiles.
Qué conviene valorar antes de elegir una cuenta con recompensas
Mi primer criterio no sería la cantidad de funciones que aparecen en pantalla, sino la utilidad real de la cuenta en una rutina normal. Una aplicación financiera puede parecer completa y, aun así, resultar incómoda si obliga a consultar demasiados menús o si sus beneficios solo tienen sentido para un tipo muy concreto de usuario. En SumUp, yo miraría sobre todo la relación entre sencillez, uso frecuente y recompensas.
La idea de una cuenta con recompensas tiene sentido cuando las operaciones que ya realizas pueden concentrarse en el mismo entorno. Por ejemplo, si recibes pagos, gestionas cobros o mantienes una actividad profesional vinculada al ecosistema de SumUp, la propuesta puede sentirse más natural que abrir una cuenta independiente sin relación con tu trabajo. En cambio, si solo buscas una cuenta corriente tradicional para gastos domésticos, conviene comparar con alternativas bancarias o aplicaciones de presupuesto antes de tomar una decisión.
También tendría en cuenta el motivo principal de la descarga. No es lo mismo buscar una herramienta para controlar gastos mensuales que querer una cuenta relacionada con una actividad comercial. La ficha presenta SumUp como “una cuenta con recompensas”, y esa orientación marca la experiencia: la aplicación no debería evaluarse únicamente como un bloc de notas para apuntar gastos. Su valor depende de cuánto puedas aprovechar la cuenta y de si las recompensas encajan con tu forma de operar.
Otro criterio importante es la fricción del cambio. Mover una parte de la vida financiera a una nueva aplicación implica recordar credenciales, revisar notificaciones, adaptar rutinas y decidir qué operaciones mantener en otros servicios. Yo no haría el cambio completo el primer día. Empezaría con una parte pequeña y repetitiva de mi actividad para comprobar si la experiencia resulta clara y si el beneficio compensa la nueva costumbre.
La experiencia que me parece más cómoda
Lo que más me convence de SumUp es su enfoque directo. No la siento como una aplicación diseñada para impresionar con gráficos complejos, sino como una herramienta que intenta poner una cuenta y sus ventajas al alcance de quien necesita resolver tareas financieras sin demasiada teoría. Para una persona autónoma o para un pequeño negocio, esa falta de adornos puede ser positiva: cuanto menos tiempo se dedica a buscar una función, más fácil resulta convertir la aplicación en parte del trabajo diario.
Artículos seleccionados para ti

Música no crea comunidad por sí sola: el valor de escuchar juntos

Tiempo & Radar: consulta la lluvia y decide cuándo salir

Akinator convierte la intuición en entretenimiento móvil

Among Us bajo presión: cuando falla la conexión, el caos deja de ser divertido

Toca Boca Jr: Innovación Educativa en el Aprendizaje Infantil

Samsung Smart Switch Mobile: La App que Revoluciona la Transferencia de Datos
Un escenario bastante realista sería el de una persona que cobra sus servicios de manera recurrente y quiere separar esa actividad de sus gastos personales. En lugar de mezclar ingresos y compras en la misma cuenta de siempre, podría usar SumUp como un espacio más específico para esa operativa. La ventaja no está solo en tener otra aplicación instalada; está en crear una rutina mental más ordenada: revisar los movimientos relacionados con el trabajo en un lugar y dejar los gastos domésticos en otro.
En ese caso, yo establecería una revisión breve al final de cada jornada de cobros. No hace falta convertirlo en una sesión de contabilidad: bastaría con comprobar que los movimientos esperados están ahí y que la cuenta se está utilizando para el propósito elegido. Esta práctica también permite detectar pronto si la aplicación realmente ahorra tiempo o si, por el contrario, termina duplicando tareas con otra plataforma.
Una segunda situación útil sería la de alguien que ya conoce los servicios de SumUp y desea mantener una experiencia más cohesionada. Para ese usuario, el salto puede ser menor que para quien llega desde un banco tradicional sin ninguna relación previa. La familiaridad con el entorno puede pesar mucho en finanzas: una interfaz que ya reconoces suele exigir menos adaptación que una completamente nueva.
Recompensas: cuándo aportan valor y cuándo distraen
La palabra “recompensas” puede llamar mucho la atención, pero yo intentaría medirla con una pregunta sencilla: ¿la ventaja mejora una actividad que ya iba a realizar o me empuja a gastar de otra manera? Si la recompensa acompaña a operaciones necesarias, puede ser un extra agradable. Si obliga a cambiar hábitos, perseguir condiciones o concentrar más dinero del que te resulta cómodo, deja de ser una ventaja automática.
Este es uno de los puntos donde conviene leer con calma las condiciones visibles dentro de la aplicación antes de organizar la economía alrededor de ellas. No tomaría una decisión basándome únicamente en la existencia de recompensas. Primero comprobaría qué tipo de operaciones las activan, cómo se reflejan y si su seguimiento es suficientemente claro para mi rutina. La mejor recompensa es la que no exige estar pendiente todo el tiempo.
También separaría el beneficio emocional del beneficio financiero. Recibir una ventaja por usar una cuenta puede resultar satisfactorio, pero eso no significa que cualquier operación sea más barata o más conveniente. Yo compararía el resultado final con mi alternativa habitual y evitaría valorar la cuenta solo por la sensación de estar obteniendo algo adicional.
Lo que puede resultar menos adecuado
La sencillez que favorece a los usuarios que buscan rapidez puede quedarse corta para quienes quieren un centro financiero completo. Si tu prioridad es elaborar presupuestos detallados, analizar categorías de gasto, planificar objetivos a largo plazo o reunir productos financieros muy distintos, probablemente mirarías antes una aplicación especializada en control presupuestario o la plataforma de tu banco principal.
También sería prudente si necesitas una solución claramente orientada a las finanzas familiares. Una cuenta relacionada con una actividad profesional puede ser muy útil para separar cobros y gastos de trabajo, pero no necesariamente sustituye una herramienta pensada para repartir presupuestos entre varias personas del hogar. En ese escenario, una aplicación colaborativa o una cuenta conjunta puede encajar mejor, dependiendo de tus necesidades.
La aplicación tampoco es la elección más obvia para quien desea evitar cualquier cambio de proveedor. Aunque sea gratuita, el coste real de una nueva cuenta se mide en tiempo y atención: aprender el funcionamiento, decidir qué movimientos trasladar y revisar que todo queda correctamente organizado. Si tu sistema actual ya es sencillo y no aprovechas las recompensas, quizá no exista una razón suficiente para moverlo.
Cómo decidir si merece la pena cambiar parte de tu rutina
Yo haría una prueba gradual. Primero definiría una sola función para SumUp: por ejemplo, concentrar una actividad concreta o separar determinados movimientos. Después mantendría durante un tiempo corto una revisión paralela con mi método habitual. No se trata de duplicar todo indefinidamente, sino de comprobar tres cosas: si encuentro rápido la información, si la cuenta encaja con mis operaciones y si las recompensas aportan un beneficio que puedo percibir sin esfuerzo desproporcionado.
Antes de trasladar ingresos o pagos recurrentes, revisaría cuidadosamente los datos de acceso y las instrucciones que muestra la propia aplicación. En finanzas, una migración apresurada puede causar más molestias que una interfaz imperfecta. También conservaría durante la transición un registro de los movimientos importantes, no porque espere problemas, sino porque tener una referencia facilita comprobar que la nueva organización funciona.
Una duda habitual es si SumUp sirve para uso personal. La respuesta práctica depende de lo que entiendas por “personal”. Si buscas una cuenta para una actividad independiente, pequeños cobros o una separación clara entre trabajo y vida privada, puede tener sentido. Si quieres exclusivamente administrar compras domésticas, ahorrar y controlar presupuestos familiares, compararía su enfoque con el de una cuenta bancaria convencional y con aplicaciones dedicadas al seguimiento de gastos.
Otra cuestión es si la aplicación puede sustituir por completo a tu banco. Yo no la plantearía así sin comprobar primero todas las operaciones que necesitas realizar habitualmente. La veo mejor como una pieza de tu organización financiera que como una respuesta universal. Mantener otra cuenta para necesidades diferentes no significa que SumUp falle; significa que cada herramienta puede ocupar un lugar distinto.
También me preguntaría cuánto valor tiene para mí el ecosistema del desarrollador. Si ya utilizas servicios de SumUp, la cuenta puede resultar más lógica porque reduce la dispersión entre herramientas. Si nunca has usado nada de la marca y solo te atrae la idea de una recompensa, exigiría una comparación más cuidadosa. La comodidad de permanecer en un entorno conocido puede ser un argumento fuerte, pero solo cuando realmente simplifica el trabajo.
En cuanto a la instalación, el requisito de Android 9 o superior hace que sea accesible para muchos teléfonos que todavía se utilizan a diario. La versión actual indicada es la 4.0.10, así que yo comprobaría que el dispositivo está actualizado y dejaría espacio para completar correctamente la instalación. La aplicación es gratuita, pero conviene recordar que “gratis” describe el acceso a la descarga, no convierte automáticamente cada operación financiera en ventajosa.
La valoración media de 4,4 y la comunidad de más de un millón de instalaciones transmiten una impresión de adopción considerable. Aun así, las cifras generales no sustituyen a la experiencia de tu caso concreto. Una persona puede encontrarla muy práctica para su actividad y otra puede preferir un banco con más servicios integrados. Yo usaría esas señales como punto de partida, no como motivo único para cambiar de cuenta.
Comparación con las alternativas habituales
Frente a un banco tradicional, SumUp puede resultar más atractiva para quien valora una experiencia enfocada y relacionada con una actividad concreta. El banco suele ganar cuando necesitas una relación financiera más amplia y una oferta que cubra muchas operaciones distintas desde un mismo lugar. La decisión, por tanto, no debería reducirse a cuál tiene más botones, sino a cuál te obliga a hacer menos trabajo para conseguir tu objetivo.
Frente a una aplicación de presupuesto, la diferencia está en la función principal. Una herramienta de presupuesto ayuda a observar y planificar el dinero; SumUp se entiende mejor como una cuenta con un componente de recompensas. Puedes utilizar ambas de manera complementaria si quieres separar la operativa de la planificación, pero no asumiría que una reemplaza automáticamente a la otra.
Frente a una cuenta digital generalista, la elección depende de la especialización que necesites. Una alternativa general puede ser preferible si buscas una experiencia centrada en pagos cotidianos, ahorro u otras operaciones bancarias habituales. SumUp gana atractivo cuando sus recompensas y su relación con el ecosistema de la marca encajan con el motivo por el que abres la cuenta.
El coste de cambiar también incluye la posibilidad de dispersar la información. Si terminas consultando tres aplicaciones para saber cuánto tienes, qué has cobrado y cuánto puedes gastar, la supuesta simplificación desaparece. Mi consejo sería asignar a SumUp una función concreta desde el principio y no convertirla en un cajón de sastre. Esa decisión evita duplicidades y hace más fácil evaluar su rendimiento.
Mi recomendación para distintos perfiles
Recomendaría probar SumUp a una persona autónoma, a alguien que gestiona pequeños cobros o a quien ya utiliza servicios de SumUp y desea una cuenta con recompensas integrada en su rutina. En esos perfiles, la posibilidad de separar la actividad y mantener una experiencia más coherente puede justificar el periodo de adaptación.
Sería más prudente con quien busca una aplicación de presupuesto exhaustiva, una solución familiar compartida o un sustituto total de su banco. Para esos objetivos, una alternativa especializada puede ofrecer una estructura más adecuada. No elegiría SumUp solo porque la descarga sea gratuita ni solo por la valoración: la elección debe apoyarse en el uso que realmente vas a darle.
Mi conclusión es favorable, pero concreta. SumUp funciona mejor cuando la cuenta con recompensas resuelve una necesidad que ya tienes, especialmente si está vinculada a una actividad profesional o al ecosistema de SumUp. Me gusta como herramienta enfocada, accesible y sencilla de probar, pero no la presentaría como una solución financiera universal. Si puedes empezar con una parte controlada de tus operaciones, revisar el resultado y confirmar que las recompensas compensan el cambio, merece una oportunidad. Si tu prioridad es presupuestar cada gasto o reunir todos tus productos bancarios en un único lugar, yo compararía primero otras categorías.
Después de valorar su enfoque, sus límites y el esfuerzo de adaptación, mi consejo final es simple: úsala con un propósito definido. Esa es la forma de saber si realmente te ayuda. Cuando una aplicación financiera tiene un papel claro, las ventajas se notan; cuando se instala sin una necesidad concreta, incluso una experiencia bien planteada puede terminar siendo una cuenta más que revisar.
Preguntas frecuentes
01¿Qué es SumUp: Finanzas personales y para qué sirve?
SumUp: Finanzas personales es una aplicación orientada a quienes desean organizar mejor su dinero desde el móvil. Permite consultar y gestionar determinados servicios financieros, revisar movimientos y tener una visión más clara de los ingresos y gastos. Antes de utilizarla, conviene comprobar qué funciones están disponibles en tu país, ya que la oferta puede variar según la región y las condiciones del servicio.
02¿Es necesario registrarse para utilizar SumUp: Finanzas personales?
Sí, normalmente es necesario crear una cuenta y completar un proceso de registro para acceder a las funciones financieras de SumUp. Durante el alta, la aplicación puede solicitar datos personales, información de contacto y, dependiendo del producto utilizado, documentación para verificar la identidad. Es importante introducir datos reales y leer las condiciones, tarifas y políticas de privacidad antes de confirmar la cuenta.
03¿SumUp: Finanzas personales es segura para gestionar mi dinero?
La aplicación incorpora medidas de seguridad habituales en los servicios financieros, como acceso protegido, verificación de identidad y controles para proteger la cuenta. Aun así, ninguna plataforma está completamente libre de riesgos. Recomendamos utilizar una contraseña exclusiva, activar todas las opciones de seguridad disponibles, evitar redes Wi-Fi públicas y descargar la app únicamente desde Google Play o App Store.
04¿SumUp: Finanzas personales cobra comisiones por utilizarla?
El coste depende del servicio concreto que contrates y de tu país de residencia. Descargar la aplicación puede ser gratuito, pero algunas operaciones, transferencias, retiradas u otros productos financieros podrían incluir comisiones o condiciones específicas. Antes de aceptar cualquier operación, revisa el resumen de costes mostrado en la app y consulta la información oficial para evitar cargos inesperados.
05¿Puedo utilizar SumUp: Finanzas personales en cualquier país y contactar con soporte?
La disponibilidad de SumUp: Finanzas personales y de sus funciones no es idéntica en todos los países. Algunas opciones pueden estar limitadas por la normativa local, la moneda o los requisitos de verificación. Si tienes problemas con el registro, una operación o el acceso a tu cuenta, puedes recurrir al centro de ayuda y a los canales de atención oficiales disponibles dentro de la aplicación.


